

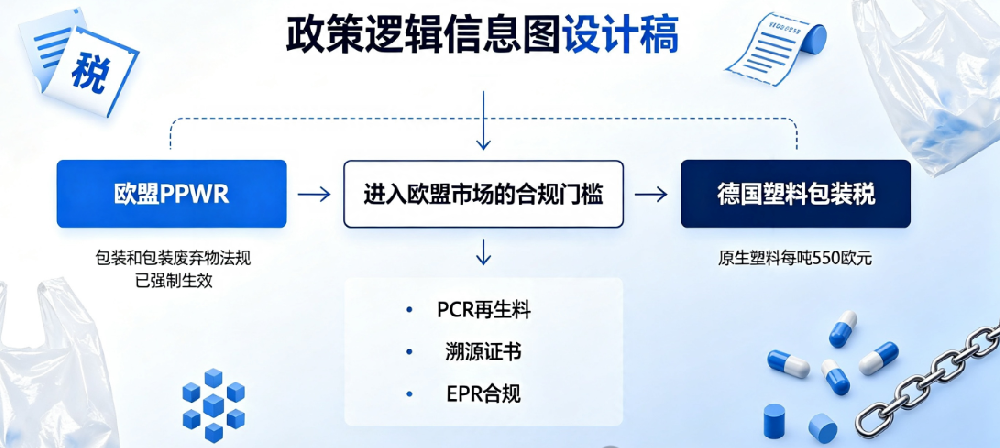
据德新社(dpa)2026年10月5日报道,德国执政联盟党团起草的《塑料包装税法》草案提出,自2027年7月1日起,对包装中的塑料按每吨550欧元征收消费税。该草案基于德国联邦政府2026年7月决议制定,目前尚未经联邦议院审议通过,具体细则仍可能调整。据草案起草说明,政策目标一是通过价格信号减少塑料包装使用,二是为联邦财政增加收入。
征税范围与免税安排。根据草案,应税产品包括塑料包装、塑料薄膜,以及塑料占比超过5%的复合包装,具体涵盖薄膜、运输与包装器具、瓶盖、密封盖、塑料胶囊等;征税环节为制造、流通(境内转移)和进口,纳税人为德国境内的制造商与进口商。使用再生塑料的包装,可申请免税。草案预计,初期应税规模约300万吨/年(2023年德国塑料包装废物约300万吨),2027年(征收半年)新增税收约8.05亿欧元,2028年起每年约15亿欧元。
政策出台背景。欧盟自2021年1月1日起,按0.80欧元/公斤的标准,向成员国收取“未回收塑料包装废物”自有资源缴款,德国每年上缴约15亿欧元,此前一直由联邦财政承担,本次新税的收入规模与该笔缴款大体相当。同时,欧盟包装与包装废物法规(PPWR,EU 2025/40)已于2026年8月适用,对包装可回收性分级(2030年起需达到C级、2038年起B级)和再生含量比例提出明确要求;西班牙自2023年起已对不可回收塑料包装按0.45欧元/公斤征税,英国此前也已开征类似税种。此外,德国此前已通过《一次性塑料基金法》,自2025年起对一次性塑料制品按品类收费,本次草案的覆盖范围则扩大到全部塑料包装。目前,德国回收行业组织bvse已联合多个经济协会反对该草案,要求将再生料比例直接从税基中剔除,并按可回收性和再生料使用情况对费用实行差异化设计;再生含量的认定与举证方式等免税细则,仍在立法讨论之中。
对中国出口企业的影响。该税的纳税人虽为德国境内企业,但税负与合规要求将沿供应链传导至中国出口企业。欧洲客户可能在采购技术要求中增加再生(PCR)含量证明、包装可回收性评估、重金属与特定物质限量检测、食品接触材料迁移测试(EU 10/2011等)等第三方检测要求。由于使用再生塑料的包装可申请免税,再生含量的核证与认证将成为企业合规准备的重点。以550欧元/吨计,约合人民币4200元左右,与通用薄膜级聚乙烯树脂8000至9000元/吨的价格相比,免税与否对成本影响显著。需要提示的是,化石基再生料与原生料难以通过常规碳同位素方法区分,含量证明通常依赖质量平衡审计与相关认证体系(如EN 15343、GRS、UL 2809、ISCC PLUS等),企业应通过规范渠道取得证明文件,避免不实文件带来的申报与订单风险。
中心提示,相关出口企业可提前梳理自身产品结构与材料数据,跟踪德国立法进展及免税细则,必要时开展再生含量核证、包装物理性能、可回收性评估及食品接触材料迁移等项目的预检测,为政策落地后的合规申报和客户审核做好准备。中心可为出口企业提供相关政策解读与检测方案咨询服务。
- 上一篇:从树脂到堆肥,PLA 检测的三道关卡
- 下一篇:没有了!
